di Veronica Bertoldo e Enzo Gambin
La campagna olearia 2026/2027 mette in luce come l’organizzazione interna delle aziende olivicole e dei frantoi determini la loro capacità di resistere ai momenti di crisi. Il forte calo dei prezzi all’ingrosso registrato negli ultimi mesi, infatti, non colpisce tutti allo stesso modo: gli effetti sulle imprese variano profondamente in base al modo in cui è gestito l’acquisto delle olive e la vendita del prodotto finale.
Se le regioni del Sud, guidate da Puglia, Calabria, Campania e Basilicata, hanno recentemente aperto un tavolo di crisi straordinario con il Ministero dell’Agricoltura, della Sovranità Alimentare e delle Foreste e con il Ministero delle Imprese e del Made in Italy per scongiurare il default finanziario di una filiera schiacciata dal crollo verticale delle quotazioni, i comparti olivicoli centro-settentrionali mostrano una maggiore tenuta.
Nella sola Puglia, che copre quasi la metà della produzione nazionale, si stima che il crollo dei prezzi abbia bruciato oltre 150 milioni di euro di capitale circolante nel solo comparto trasformatore. L’olio extra vergine di oliva all’ingrosso, che nell’ottobre 2025 viaggiava sui 9,30 – 9,50 €/kg, è precipitato sotto la spinta di mercati e consumi, che hanno portato a ancora ad inizio della campagna di raccolta giacenze invendute che, ad ottobre, toccano i 4,00 €/kg.
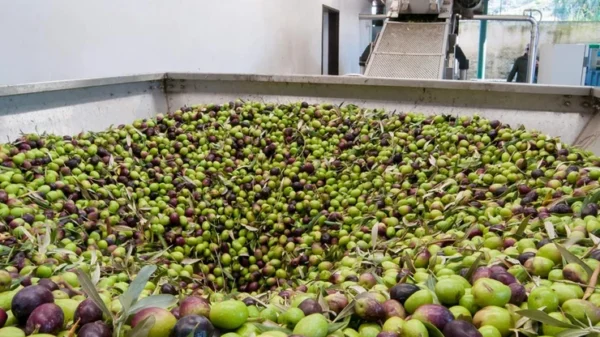
I frantoi del Sud operano, di fatto, come industrie d’acquisto; comprano direttamente le olive dagli agricoltori, anticipando imponenti flussi di cassa, e si assumono il rischio della vendita dello sfuso. Al momento, con ancora elevate scorte d’olio e con le linee di credito bancarie difficili da conseguire, si trovano in concrete difficoltà nell’accogliere le nuove produzioni di olive.
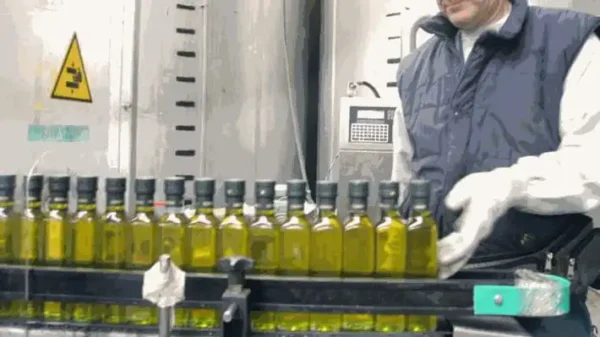
 Spostando l’osservatorio verso le regioni del Centro – Toscana, Umbria, Marche, Emilia-Romagna, ma anche Liguria – cambia lo scenario. Sebbene la pressione ribassista dei listini nazionali generi ovvie preoccupazioni anche in queste aree, le condizioni variano; in questi territori la filiera è tradizionalmente orientata al confezionamento immediato e alla vendita diretta, offrendo così una parziale protezione commerciale rispetto al mercato dello sfuso.
In Toscana, Umbria, Emilia Romagna, la filiera si muove storicamente all’interno di canali commerciali protetti dal legame con il territorio (Toscana IGP – DOP Umbria – DOP Brisighella), la vendita diretta in frantoio o nei circuiti agrituristici riducono la dipendenza dalle quotazioni dello sfuso all’ingrosso.
Si aggiunge pure la forte integrazione della filiera con l’attività turistica, che permette di assorbire l’incremento dei costi energetici e di estrazione, che si attestano comunque su livelli superiori rispetto al Meridione, grazie a un consumatore finale disposto a riconoscere il giusto valore alla bottiglia sullo scaffale.
 Nelle aree settentrionali, Veneto, Lombardia, Friuli-Venezia Giulia e Trentino-Alto Adige, il comparto olivicolo, cambia ulteriormente, innanzitutto è più limitato, così può avere più valore aggiunto. Le produzioni del comprensorio del Garda (DOP Garda), della Valpolicella, dei colli Berici, Euganei e Asolani (DOP Veneto) o delle colline friulane e triestine (DOP Tergeste) si collocano in segmenti di mercato ridotti, dove il prezzo finale non è intaccato dalle oscillazioni del mercato di massa.
Qui, la maggior parte dei frantoi opera in conto terzi, l’olivicoltore conferisce i propri piccoli lotti, paga la tariffa di molitura al frantoiano e ritira il proprio olio per l’autoconsumo o per canali commerciali di nicchia fidelizzati. In questo modo, il frantoio non deve anticipare capitali per l’acquisto della materia prima, limitando, di fatto, il rischio di insolvenza finanziaria o di svalutazione delle scorte che sta invece paralizzando i colleghi del Sud.
C’è tuttavia un punto di convergenza che unisce l’intera olivicoltura italiana, da Trento a Santa Maria di Leuca: la richiesta unanime di controlli sull’origine, sulla qualità e sulla corretta etichettatura nei canali della Grande Distribuzione Organizzata.
Di fronte alle vendite sottocosto e alle triangolazioni commerciali, la difesa del vero “100% Italiano” e la trasparenza dei bilanci di massa sul SIAN rimangono l’unica via per garantire la sopravvivenza economica di un asset strategico dell’agroalimentare nazionale.